금융 앱에서 신용점수를 확인할 때 개인에게 조회료가 청구되지 않더라도, 점수를 만드는 회사에는 별도의 고객이 있습니다. 대출과 카드 발급을 심사하는 금융회사들이 개인의 상환 위험을 평가하기 위해 정보를 구매합니다.
이 영상은 NICE평가정보와 KCB를 중심으로 데이터 수집, 점수 계산, 조회 서비스가 수입으로 이어지는 과정을 설명합니다. 개인별 점수의 높고 낮음보다 평가회사의 고객과 경쟁 구조에 초점을 맞춥니다.
대출 심사의 작은 비용이 반복 매출이 된다
대출 비교 플랫폼에 조건을 입력하면 여러 금융회사가 각자의 기준으로 심사할 수 있습니다. 그 과정에서 신용정보 조회 수요가 발생합니다. 소비자가 보는 무료 화면과 금융회사가 구매하는 심사 정보는 같은 데이터 생태계 안에 있지만 거래 관계는 다릅니다.
금융회사 입장에서는 상환 가능성을 잘못 판단했을 때의 손실이 조회 비용보다 클 수 있습니다. 신용정보는 이런 판단을 보조합니다. 영상은 기업의 재무 상태와 거래 위험을 확인하는 서비스도 소개하며, 매출원이 개인 점수 조회에만 한정되지 않음을 짚습니다.
데이터 수집과 점수 공식의 역할을 나눠 본다
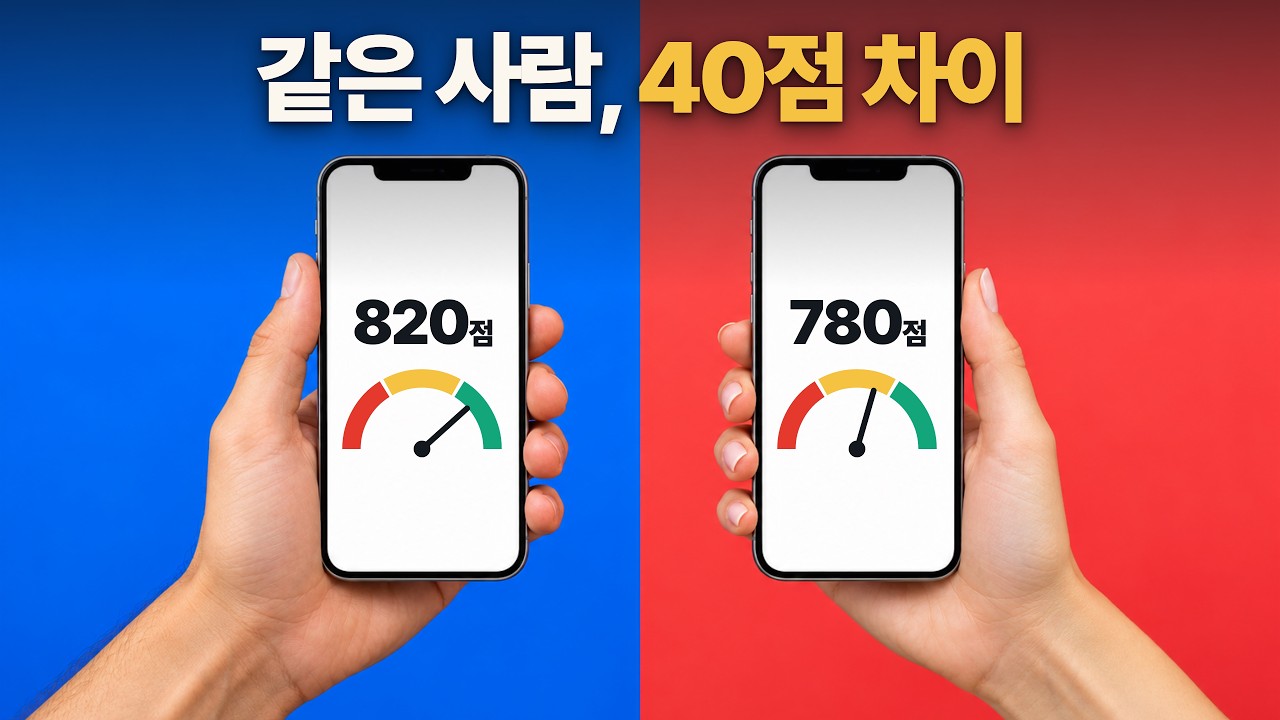
신용평가에는 금융거래 이력을 모으는 일과, 그 이력을 평가 모형에 넣어 점수를 계산하는 일이 필요합니다. 한국에서는 NICE와 KCB가 두 기능을 함께 수행합니다. 두 회사가 데이터와 평가 요소에 부여하는 비중이 다르면 동일한 사람의 점수도 달라질 수 있습니다.
영상은 미국 FICO의 점수 모형 사업과 신용정보 회사의 데이터 사업을 구분해 설명합니다. 특정 점수가 금융기관의 표준으로 널리 쓰이면 대체하기 어려워집니다. 점수의 정확성뿐 아니라 어떤 모형을 사용할 수 있는지 정하는 제도도 시장 경쟁에 영향을 줍니다.
고객이 대안을 만들 때 가격 결정권이 달라진다
KCB에는 여러 금융회사가 주주로 참여했습니다. 영상은 정보를 구매하던 회사들이 별도의 공급자를 만든 사실을 경쟁 구조의 관점에서 해석합니다. 구매자가 비교할 대안이 있다는 점은 한 업체에 의존하는 시장과 다른 협상 조건을 만듭니다.
신용점수는 한 사람의 경제 상황 전체를 설명하는 확정 판정이 아닙니다. 이 글에서 다루는 것은 평가 정보가 거래되는 방식이며, 특정 점수 상승 방법이나 대출 조건을 제시하지 않습니다. 소비자용 서비스도 어떤 데이터를 제공하고 어떤 기능을 받는지 구분해서 이해할 수 있습니다.
화면으로 다시 확인하기
사례의 배경과 전체 이야기는 원본 영상에서 이어집니다. 위의 시간 링크를 누르면 해당 설명 구간으로 바로 이동합니다.
같은 사람인데 점수가 다르다? NICE와 KCB가 돈 버는 법 ↗
머니스웨거 · 2026.10.02 공개
머니스웨거 원본 영상의 자막을 바탕으로 재구성했습니다. 수치와 사례는 영상 공개 시점의 설명을 따릅니다.